Putin tvrdí, že Rusko vojnu s Európou nechce, no je na ňu pripravené. Varuje: „Nebudú vôbec žiadni víťazi“

Nižšia cena nehnuteľnosti môže byť dôvodom na zmenu bydliska. Cestu k vlastnému bývaniu však mnohým komplikujú chýbajúce úspory.
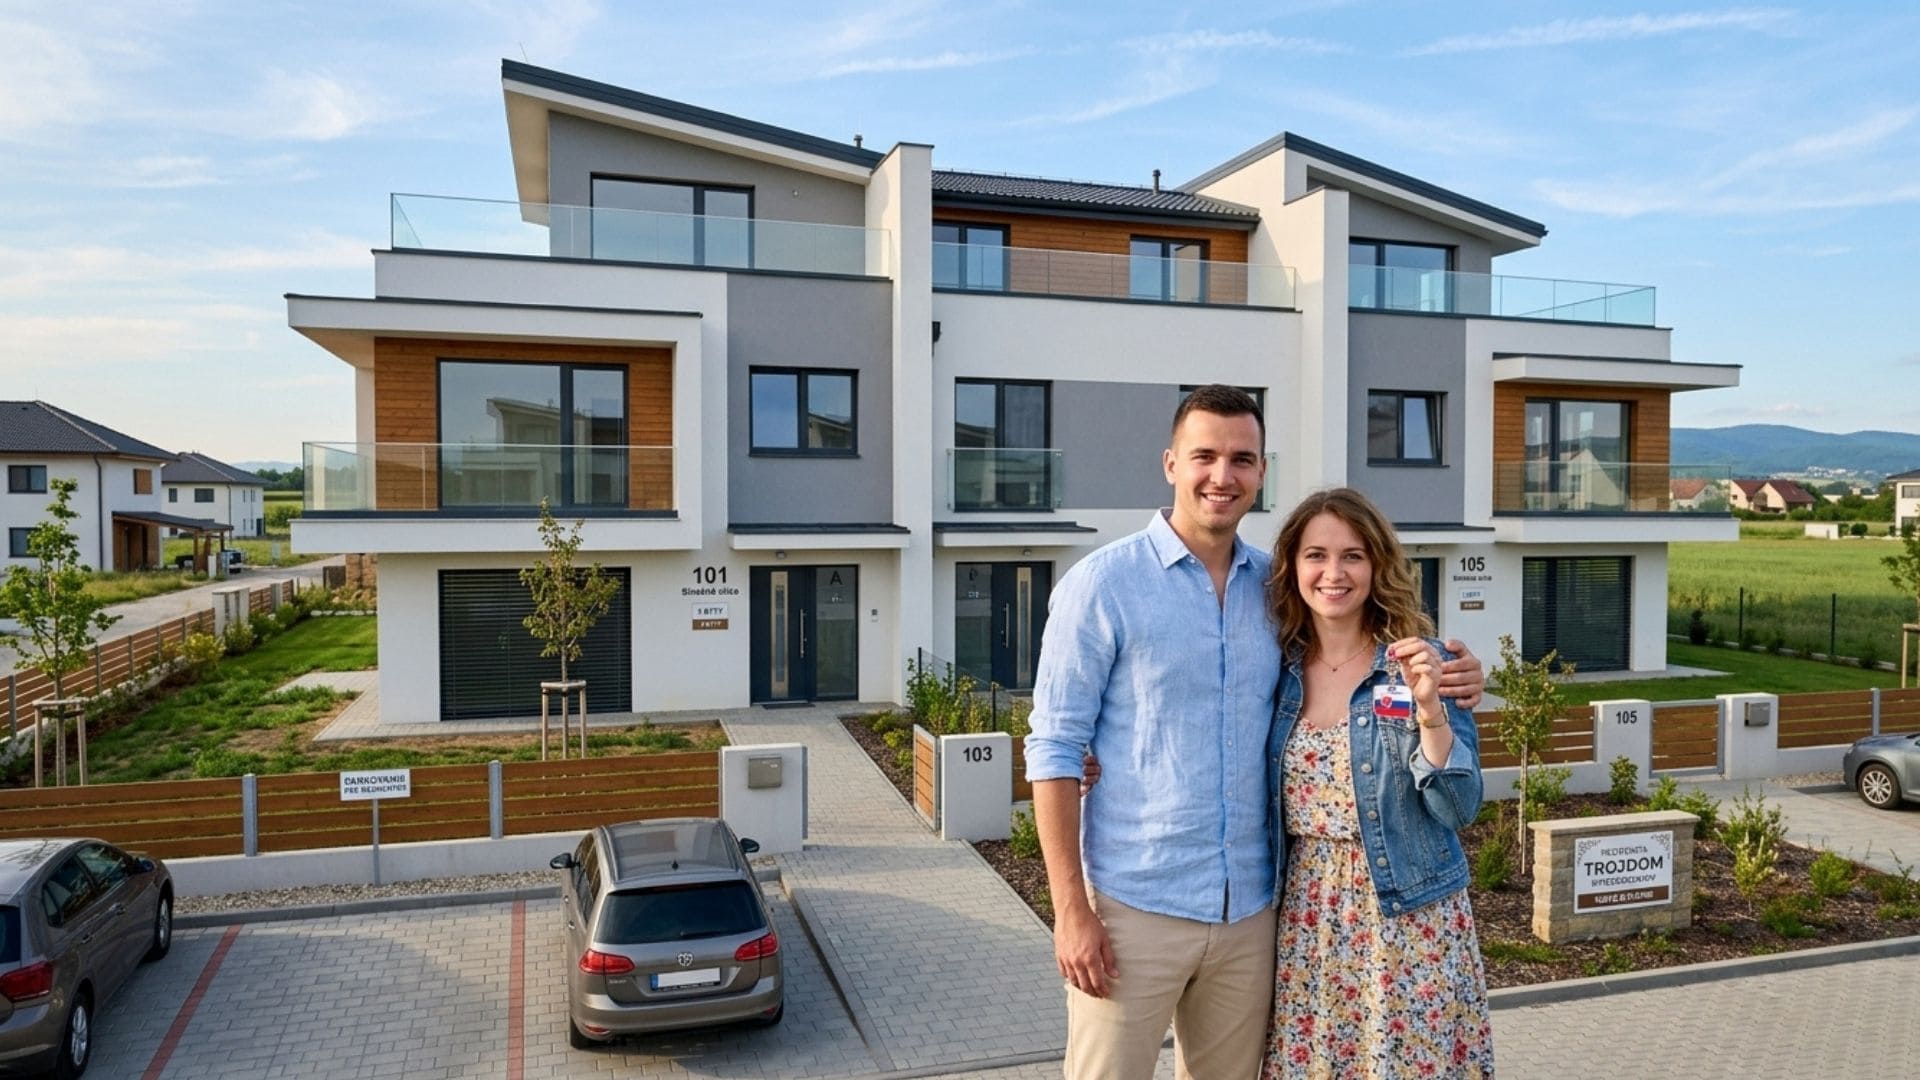
Viac ako štvrtina mladých ľudí vo veku 18 až 24 rokov je otvorená sťahovaniu za výrazne lacnejším vlastným bývaním bez územného obmedzenia. Práve táto veková skupina prejavuje najväčšiu ochotu uvažovať o takomto riešení. Vyplýva to z prieskumu agentúry MindBridge pre spoločnosť Simplea, o ktorom informovala SITA. Prieskum skúmal aj očakávania pomoci od štátu a prekážky pri financovaní bývania.
Ak si myslíš, že zabezpečenie bývania by malo byť v prvom rade starosťou vlády, nie si sám. Z respondentov, ktorí považujú získanie nehnuteľnosti za komplikované, očakáva riešenie od štátu až 53 % opýtaných. Ďalších 12 % prenáša zodpovednosť na mestá a obce. Len 35 % si myslí, že ide o čisto individuálnu úlohu jednotlivca alebo jeho rodiny.
Nasledujúce opatrenia hodnotili respondenti, ktorí očakávajú pomoc od štátu alebo samospráv. Ide o ich preferencie, nie o aktuálne dostupné príspevky či úvery:
Priamy finančný príspevok. Nenávratný príspevok pre mladé rodiny do 30 rokov vo výške aspoň štvrtiny ceny nehnuteľnosti by privítalo 38 % z tejto skupiny respondentov.
Výstavba nájomných bytov. Intenzívnejšiu výstavbu zo strany štátu a samospráv podporuje 35 % z tejto skupiny.
Jednoduchší prístup k úverom. Hypotéky pokrývajúce celú cenu nehnuteľnosti by podporilo 23 % z tejto skupiny, štátom garantované bezúročné pôžičky 22 %.
Hypotekárny analytik spoločnosti Simplea Peter Horčiak podľa SITA upozorňuje, že samotná dostupnosť úveru ešte neznamená, že domácnosť dokáže dlhodobo zvládať jeho splácanie.
Prieskum priniesol aj zaujímavý pohľad na flexibilitu mladých ľudí. Polovica opýtaných očakáva, že ceny nehnuteľností v nasledujúcich piatich rokoch opäť vzrastú o desať až tridsať percent. Aby sa vyhli neúnosným cenám vo veľkých mestách, približne polovica Slovákov pripúšťa, že by sa za výrazne lacnejším vlastným bývaním presťahovala aj mimo svojho súčasného bydliska.
Najväčšiu ochotu uvažovať o presťahovaní bez územného obmedzenia prejavujú najmladší ľudia vo veku od osemnásť do dvadsaťštyri rokov, kde je takejto možnosti otvorená viac ako štvrtina z nich. Horčiak zároveň upozorňuje, že lacnejšia nehnuteľnosť mimo väčšieho mesta nemusí automaticky znamenať výhodnejšie bývanie. Nižšia kúpna cena by totiž nemala byť vyvážená neprimerane vysokými nákladmi na každodenné dochádzanie či stratou životného komfortu.
Hypotéka spravidla nepokryje celú cenu kupovanej nehnuteľnosti. Základný limit predstavuje 80 % hodnoty založenej nehnuteľnosti, časť úverov však banky môžu poskytnúť až do 90 %. Rozdiel potrebuješ dofinancovať. Potrebu vlastných peňazí nad rámec hypotéky označilo za problém 65 % respondentov, ktorí nepovažujú získanie nehnuteľnosti za jednoduché.
Z respondentov, ktorí už majú skúsenosť s hypotekárnym úverom, využila na dofinancovanie kúpy vlastné dlhodobé úspory takmer polovica. Finančnú pomoc od rodičov vo forme daru alebo pôžičky využila len menšia časť opýtaných a podobný podiel získal peniaze od iných príbuzných či známych. Podobne uvažujú aj ľudia, ktorí si hypotéku plánujú vziať v budúcnosti, pričom viac ako štvrtina z nich zvažuje dofinancovanie cez spotrebiteľský úver. Ten síce môže pomôcť chýbajúce peniaze narýchlo preklenúť, no zároveň výrazne zvyšuje celkové zadlženie a mesačné výdavky.
Prieskum odhalil aj pomerne znepokojivý fakt, že časť populácie vo veku od osemnásť do šesťdesiatpäť rokov si v súčasnosti vôbec nesporí, neinvestuje a ani iným spôsobom neodkladá peniaze stranou. Ak však plánuješ kúpu bytu či domu, bez poctivej finančnej prípravy sa nezaobídeš. Domácnosť potrebuje vlastné zdroje na pokrytie časti ceny, ktorú nepokryje hypotéka, a zároveň by jej mala zostávať dostatočná rezerva na nečakané výdavky.
Finančný poradca Vojtech Višňovský odporúča začať s odkladaním peňazí v dostatočnom predstihu, ideálne päť a viac rokov pred plánovaným podaním žiadosti o úver. Za vhodný prístup považuje stanovenie realistického cieľa a pravidelné rozdelenie mesačného príjmu. Približne tridsať percent z výplaty by malo smerovať na bývanie vrátane nájmu alebo budúcej splátky hypotéky, dvadsať percent na sporenie a investovanie a desať percent na vytváranie pohotovostnej rezervy. Zvyšných štyridsať percent by malo pokrývať bežnú spotrebu domácnosti.
Takéto rozdelenie príjmu je orientačným odporúčaním, nie univerzálnym pravidlom. Reálne možnosti sporenia závisia od príjmov, životných nákladov a ďalších záväzkov domácnosti.
Štátne príspevky, zvýhodnené úvery či nová výstavba nájomných bytov môžu celkovú dostupnosť bývania výrazne zlepšiť. Bez vlastného realistického finančného plánu, dostatočných vlastných zdrojov a splátok primeraných tvojmu reálnemu príjmu však ani priaznivejšie podmienky na trhu nemusia znamenať, že si vlastné bývanie dokážeš bezpečne dovoliť.
Prieskum pre spoločnosť Simplea realizovala agentúra MindBridge v júni 2026 prostredníctvom online zberu dát. Základnú vzorku tvorilo 1 000 respondentov vo veku 18 až 65 rokov, doplnených o 100 ľudí so skúsenosťou s hypotekárnym úverom. Podľa SITA bola vzorka reprezentatívna podľa pohlavia, veku, vzdelania, regiónu a veľkosti miesta bydliska.


 Patrícia Lehká
