Zlyhanie bŕzd, nepozornosť či 143 km/h v meste: Najhoršia dopravná nehoda vzala 17 životov, tento rok zomrelo už 217 ľudí

Slovenky sa boja o svoju finančnú budúcnosť: 56 % nemá dostatočnú rezervu, odborníčka radí, čo robiť.
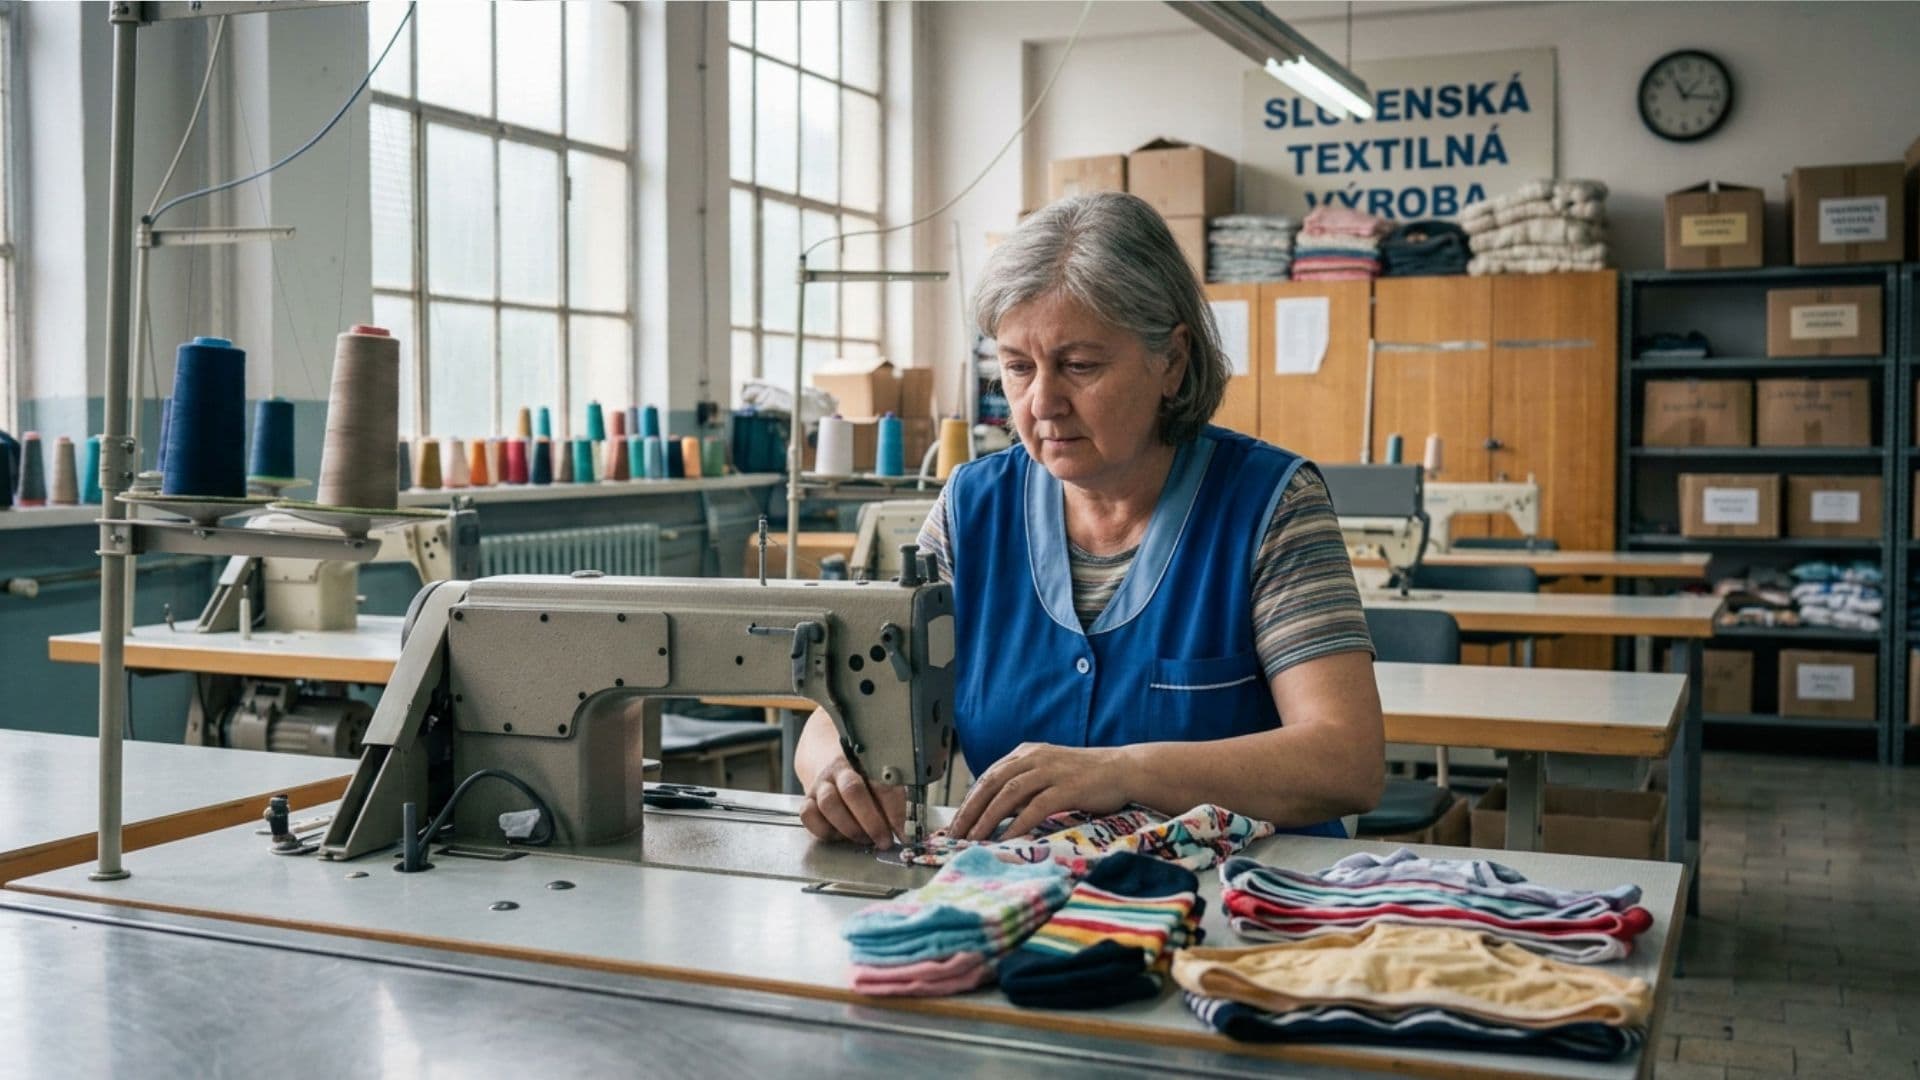
Nečakaná oprava auta, pokazená práčka alebo náhly výpadok príjmu. Výdavky, ktoré dokážu výrazne zasiahnuť rodinný rozpočet, predstavujú pre mnohé Slovenky vážny problém. Najnovší prieskum ukázal, že viac ako polovica žien nemá dostatočnú finančnú rezervu a takmer dve tretiny sa obávajú o svoju finančnú budúcnosť.
Finančná konzultantka Kateřina Porubská pre Startitup vysvetľuje, prečo ženy často zaostávajú v budovaní majetku a akých päť krokov im môže pomôcť získať väčšiu kontrolu nad vlastnými peniazmi.
Finančná nezávislosť zostáva pre veľkú časť slovenských žien nedosiahnutým cieľom. Podľa prieskumu agentúry 2muse pre spoločnosť OVB Allfinanz Slovensko až 56 % žien vo veku 25 až 65 rokov nemá dostatočnú finančnú rezervu alebo nemá odložené vôbec nič, píše SITA.
Konkrétne 28 % respondentiek nemá žiadne úspory a ďalších 28 % disponuje iba minimálnou rezervou. Nečakaný výdavok preto môže výrazne zasiahnuť ich finančnú stabilitu.
Ešte znepokojujúcejší je pohľad do budúcnosti. Až 62 % opýtaných žien vyjadrilo obavy o svoju finančnú situáciu v nasledujúcich rokoch. Neistota sa pritom týka aj relatívne krátkeho obdobia dvoch až troch rokov.
Prieskum uskutočnila agentúra 2muse od 7. do 19. októbra 2026. Celková vzorka zahŕňala 532 žien, pričom hlavnú sledovanú skupinu tvorilo 384 respondentiek vo veku od 25 do 65 rokov.
Podľa finančnej konzultantky a majiteľky pobočky Simplea Point Kateřiny Porubskej sa finančné rozdiely medzi mužmi a ženami nevytvárajú iba na výplatných páskach. Rozhoduje aj to, čo ľudia robia so svojimi peniazmi po výplate.
„Najväčšia priepasť sa ukazuje v dlhodobom budovaní majetku – teda v tom, čo sa deje po výplate. Ženy často síce zarábajú menej, ale dôležitejšie je, že menej investujú, menej vlastnia a viac sa podieľajú na neplatenej práci v domácnosti,“ vysvetľuje.
K rozdielom podľa nej prispievajú aj kariérne prestávky súvisiace s materstvom či starostlivosťou o rodinných príslušníkov.
„Ak k tomu prirátame materskú, starostlivosť o deti či rodičov, zrazu majú ženy o niekoľko rokov menej aktívneho zarábania aj investovania ako muži,“ upozorňuje Porubská. Problémom však môže byť aj nedostatok dôvery vo vlastné finančné schopnosti.
„Mnohé z nich odkladajú investičné rozhodnutia, pretože sa necítia ‚dosť pripravené‘, alebo majú menšiu dôveru vo vlastné finančné schopnosti,“ dodáva odborníčka.
Prvým krokom je finančná rezerva, ktorá pomôže zvládnuť neočakávané situácie bez potreby zadlžovania. Porubská odporúča „vytvoriť si rezervu na 3 až 6 mesiacov výdavkov“.
Ak napríklad tvoje nevyhnutné mesačné výdavky dosahujú 1 000 eur, cieľová rezerva predstavuje 3 000 až 6 000 eur. Nemusíš ju vytvoriť okamžite. Dôležité je začať pravidelne odkladať dostupnú sumu a rezervu postupne budovať.
Odborníčka pri krátkodobých rezervách spomína aj peňažné fondy. Pri peniazoch určených na nečakané výdavky však treba myslieť predovšetkým na ich dostupnosť a nízke riziko. Investičný fond totiž nie je to isté ako bankový vklad s ochranou vkladov.
Mnohé ženy podľa Porubskej odkladajú investovanie, pretože čakajú na vyšší príjem alebo lepšie znalosti.
„Ženy často podceňujú svoje schopnosti a odkladajú začiatok investovania na neskôr, keď budú lepšie pripravené,“ vysvetľuje. Pripomína pritom, že prvé investičné rozhodnutie nemusí vyžadovať veľký kapitál.
„Začať malými, ale pravidelnými krokmi. Nie je dôležité mať veľa, ale začať hneď,“ odporúča. Podľa konzultantky je dnes možné pravidelne investovať už od 20 eur. Konkrétnu sumu však treba prispôsobiť rozpočtu, vytvorenej rezerve a investičnému horizontu.

Finančná nezávislosť neznamená iba pravidelne sporiť. Dôležité je rozumieť finančným produktom, ich nákladom a rizikám.
„Ak niekto nevie jednoducho vysvetliť, kam peniaze idú, poplatkovú štruktúru a na čom sa zakladá sľubovaný výnos, nech radšej tento spôsob investovania nepoužíva,“ upozorňuje Porubská.
Odporúča vyhýbať sa produktom od neoverených predajcov, ponukám rýchleho neovereného zhodnotenia či investíciám, ktorým človek nerozumie. Pri výbere investície preto nestačí sledovať iba očakávaný výnos. Dôležitá je aj možnosť straty, výška poplatkov a čas, počas ktorého môžeš peniaze nechať investované.
Jednou z dôležitých súčastí finančnej samostatnosti je schopnosť rozhodovať o vlastných peniazoch.
„A hlavne nedávať svoje finančné rozhodnutia úplne do rúk partnerovi. Konzultovať, to áno, ale ponechať si pri tom rozhodujúcu kontrolu,“ odporúča Porubská.
V praxi to znamená poznať príjmy a výdavky domácnosti, vedieť o existujúcich úveroch, sporení a investíciách a mať prístup k vlastným financiám. Vlastný účet či úspory môžu žene pomôcť zachovať finančnú samostatnosť aj pri zásadných životných zmenách.

Poslednou oblasťou je dlhodobé finančné zabezpečenie. Ženy, ktoré počas života prerušia kariéru alebo pracujú na kratší úväzok, môžu mať nižšie príjmy aj menší priestor na tvorbu dôchodkových úspor.
Porubská preto odporúča rozlišovať investície podľa časového horizontu. Na dlhodobé ciele spomína akciové podielové fondy a indexové fondy ETF. Zároveň zdôrazňuje, že investovanie nemá byť súťažou o najvyšší výnos.
„Neinvestujú preto, aby ‚vyhrali nad trhom‘, ale aby zlepšili kvalitu života svojej rodiny či svojho budúceho ja,“ opisuje podľa svojich skúseností prístup investoriek. Za najdôležitejšie považuje pravidelnosť, finančné vzdelávanie a schopnosť prijímať vlastné rozhodnutia.
„Investovanie totiž nie je o odvahe voči trhu, ale o dôvere voči sebe. Nie je to o odvahe riskovať, ale o plánovaní a vedomom konaní,“ odkazuje ženám.



 Tamara Mrázová
