Väčšina Slovákov ich má doma: Týchto 6 známych izbových rastlín spôsobuje hádky a smolu, ničí vzťahy
Myslia si, že banka im automaticky povie nie, preto sa radšej ani nespýtajú. Týka sa to 5,3 % slovenských domácností.
Niektorí Slováci dostanú od banky na žiadosť o úver zamietavú odpoveď. Ďalší sa k odmietnutiu ani nedostanú. O hypotéku či spotrebný úver nepožiadajú, pretože vopred predpokladajú, že by im ho banka neposkytla. A práve druhá skupina je na Slovensku väčšia ako tá, ktorej banka žiadosť skutočne zamietne alebo poskytne menej peňazí, ako klient požadoval.
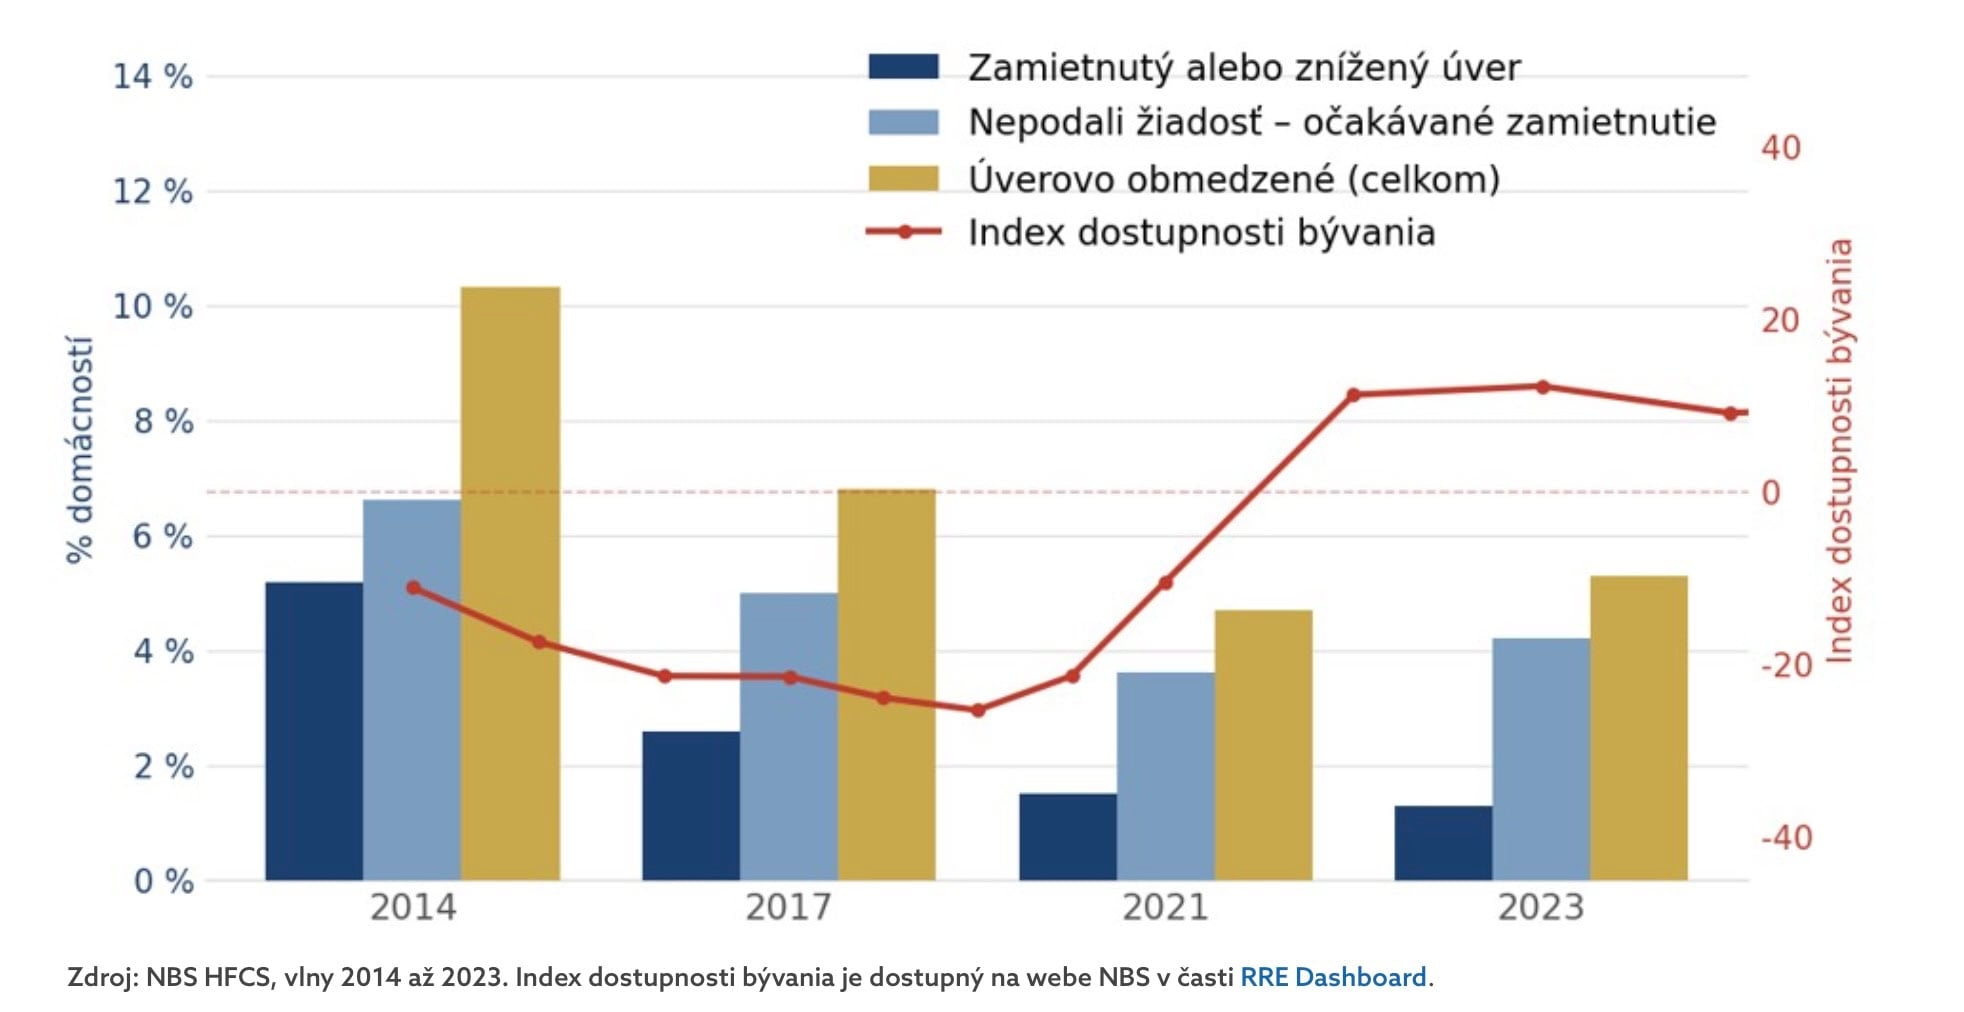
Upozornila na to Národná banka Slovenska (NBS), ktorá analyzovala údaje zo Zisťovania o financiách a spotrebe domácností (HFCS). Posledné dostupné dáta pochádzajú z roku 2023. Ukazujú, že problém s prístupom k úverom malo 5,3 % slovenských domácností, teda približne každá dvadsiata.
NBS definuje tri skupiny úverovo obmedzených domácností. Patria sem ľudia, ktorým banka počas predchádzajúcich troch rokov úver zamietla, poskytla nižšiu sumu alebo ktorí oň pre očakávané zamietnutie vôbec nepožiadali. Práve posledná skupina občanov prináša zaujímavý pohľad na úverový trh.
Na Slovensku dnes totiž nájdeme viac domácností, ktoré sa obávajú neúspechu natoľko, že žiadosť nepodajú, ako domácností, ktorým banka reálne povedala nie alebo im požadovanú sumu pôžičky znížila.
Bežné štatistiky bánk tento fenomén pritom neukážu. Človek, ktorý do banky so žiadosťou nikdy nepríde, sa medzi zamietnutými klientmi logicky neobjaví.
Obavy zo zamietnutia úveru nemusia byť iba pocitom. Podľa NBS majú často reálny finančný základ. Kým v priemere má obmedzený prístup k úveru 5,3 % slovenských domácností, medzi domácnosťami, v ktorých hlavná osoba nepracuje, podiel presahuje 17 %. Ide teda o viac ako trojnásobok celoslovenského priemeru.
Horšiu pozíciu majú aj domácnosti s najnižším majetkom, mladí ľudia a domácnosti, v ktorých má hlavná osoba iba základné vzdelanie. Práve v týchto skupinách podľa NBS často prevažujú ľudia, ktorí o úver radšej ani nepožiadajú, pretože očakávajú zamietnutie.
Finančnú situáciu slovenských domácností dokresľuje aj ďalšie číslo. Približne štvrtina domácností stále žije „od výplaty k výplate“, hoci medián čistého majetku typickej domácnosti medzi rokmi 2021 a 2023 nominálne vzrástol približne o 30 %. Po zohľadnení inflácie však reálny nárast predstavoval iba 4 %.

Pri hypotékach navyše nestačí iba pravidelný príjem. Banka musí posudzovať aj zadlženie klienta a jeho schopnosť zvládnuť mesačné splátky.
Staršia analýza NBS napríklad ukázala, že limit DSTI, ktorý obmedzuje splátky dlhov vzhľadom na príjem domácnosti, najviac zasiahol rizikovejších dlžníkov s nižšími príjmami. Limit LTV, teda pomer úveru k hodnote nehnuteľnosti, sa zase výraznejšie dotýkal mladých klientov do 35 rokov.
Dáta tak ukazujú pomerne jasný obraz: čím slabší príjem, menšia finančná rezerva a nižší majetok domácnosť má, tým ťažšie sa dostáva k bankovému financovaniu.
Podiel domácností s obmedzeným prístupom k úverom na Slovensku dlhé roky klesal. Medzi rokmi 2014 a 2021 sa znížil približne na polovicu. Neskôr však prišla zmena. Pokles sa zastavil v období rastúcich úrokových sadzieb a prísnejších podmienok pri hypotékach. V roku 2023 už podiel úverovo obmedzených domácností opäť mierne vzrástol.
Zaujímavé je, že za tým nestálo častejšie zamietanie žiadostí. Podiel domácností, ktorým banka úver odmietla alebo poskytla nižšiu sumu, dokonca mierne klesol. Pribudli predovšetkým ľudia, ktorí o úver pre obavy zo zamietnutia ani nepožiadali.
Nedostupnosť bankového financovania môže časť ľudí priviesť k iným možnostiam. A práve tu NBS upozorňuje na ďalší problém. Až 15 % úverovo obmedzených domácností využíva súkromný neformálny úver. Zároveň sa tieto domácnosti môžu menej často spoľahnúť na finančnú pomoc rodiny alebo priateľov.
NBS preto upozorňuje, že riešením nie je úver pre každého. Ak domácnosť nemá dostatočný príjem alebo rezervu, dlhodobé splácanie hypotéky môže jej finančnú situáciu ešte zhoršiť. Pri bývaní môže väčšiu úlohu zohrať dostupné nájomné či sociálne bývanie.
Slovensko pritom v európskom porovnaní nepatrí medzi najhoršie krajiny. Podiel 5,3 % je mierne pod priemerom eurozóny. Najväčší problém s prístupom k úverom podľa dát HFCS zaznamenali Lotyšsko a Grécko. Čísla tak nehovoria iba o tom, koľkým ľuďom banka požičať nechce. Ukazujú aj skupinu, ktorú v klasických bankových štatistikách takmer nevidíme – ľudí, ktorí si myslia, že nemajú šancu, a preto sa banky ani nespýtajú.
 Tamara Mrázová