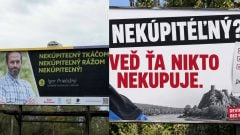
Miliardár z Bratislavy proti kandidátovi na starostu Devína. Všetko spustil jediný slogan
Rozdelil si si podnikanie medzi viac firiem? Finančná správa SR ich môže spojiť, sleduje 3 kľúčové kritériá.

Podnikáš cez živnosť aj s.r.o., alebo máš viacero spoločností s podobnou činnosťou? Od roku 2026 sa na takéto prípady Finančná správa SR pozerá prísnejšie. Ak usúdi, že podnikateľ rozdelil svoje aktivity najmä preto, aby sa vyhol registrácii na platenie dane z pridanej hodnoty (DPH), jednotlivé subjekty môže zaregistrovať ako jednu DPH skupinu. Rozhodujúcim číslom môže byť hranica obratu 50-tisíc eur.
Od 1. januára 2026 môže správca dane z úradnej moci registrovať ekonomicky prepojené subjekty ako jednu skupinu na účely DPH. Opatrenie má obmedziť prípady, keď podnikatelia formálne rozdelia jednu podnikateľskú činnosť medzi viacero subjektov, aby sa vyhli povinnej registrácii na DPH.
„Skupinová registrácia sa vie výrazne dotknúť subjektov, ktoré v minulosti hľadali spôsoby, ako sa vyhnúť registrácii na DPH. Často sa pritom pohybovali v sivej zóne, keď formálne dodržiavali zákon, no ich skutočným cieľom bolo vyhnúť sa povinnosti platiť DPH pri predaji tovaru alebo poskytovaní služieb, a získať tak neoprávnenú výhodu v konkurenčnom boji,“ vysvetľuje Verner Hakoš, daňový odborník a manažér poradenskej spoločnosti Grant Thornton.
Typickým príkladom je podnikateľ, ktorého obrat sa blíži k hranici povinnej registrácie na DPH. Namiesto registrácie založí ďalšiu spoločnosť a v rovnakej činnosti pokračuje prostredníctvom nej.
V praxi môže ísť napríklad o kombináciu živnosti a s.r.o. Ak tú istú činnosť vykonáva rovnaká osoba a cieľom rozdelenia je zostať pod hranicou obratu 50 000 eur za rok, Finančná správa SR môže pristúpiť ku skupinovej registrácii.
Podobne môže posudzovať situáciu, keď podnikateľ vedie živnosť na seba a s.r.o. na manželku. Ak obe podnikania robia rovnakú alebo veľmi podobnú činnosť a ich rozdelenie nemá reálny ekonomický dôvod, správca dane môže dospieť k záveru, že ide o zneužívajúce konanie.
Tretím príkladom sú dve s.r.o., ktoré majú rovnakých zákazníkov, využívajú rovnaké zdroje a svoju činnosť koordinujú. V praxi môže ísť aj o viacero predajní formálne rozdelených medzi firmy s rôznymi IČO, ktoré však fungujú pod rovnakou značkou a majú spoločné riadenie či vlastníkov.
Pri rozhodovaní nehrá úlohu iba to, čo majú podnikatelia napísané v obchodnom registri. Správca dane uplatňuje princíp, podľa ktorého má skutočný obsah prednosť pred formou.
Posudzuje najmä tri druhy prepojenia:
Samotné vlastníctvo viacerých spoločností však nestačí. Aby Finančná správa SR označila rozdelenie podnikania za zneužívajúce, podľa podkladu musia byť splnené dve podmienky: podnikateľ získal daňovú výhodu a hlavným cieľom jeho konania bolo túto výhodu dosiahnuť.
Ak existuje legitímny dôvod na oddelenie spoločností – napríklad riadenie podnikateľského rizika, vstup investora, licenčné požiadavky alebo oddelenie rôznych činností – samotná existencia viacerých firiem nemá automaticky viesť ku skupinovej registrácii.

Rozhodovací proces môže postupovať pomerne rýchlo. Daňový úrad najskôr vyzve predpokladaných členov skupiny, aby si do 8 dní zvolili spoločného zástupcu. Ak to neurobia, určí ho úrad.
Zástupca následne dostane najmenej 15 dní na vyjadrenie k dôvodom registrácie. Ak ich nevyvráti, úrad môže rozhodnúť o registrácii. Proti tomuto rozhodnutiu sa možno odvolať do 8 dní. Celý proces môže podľa podkladu trvať približne mesiac. Dôležitý je aj následok: členovia skupiny zodpovedajú za jej daňové záväzky spoločne a nerozdielne.

So skupinovou registráciou prichádzajú aj oznamovacie povinnosti. Zástupca musí bezodkladne oznámiť napríklad vstup nového člena, zánik člena alebo situáciu, keď niektorý člen prestane spĺňať podmienky členstva. Pri porušení tejto oznamovacej povinnosti môže správca dane uložiť pokutu až 10 000 eur.
Neznamená to teda, že 10-tisícovú pokutu automaticky dostane podnikateľ za to, že vlastní dve firmy alebo rozdelil podnikanie. Sankcia uvedená v podklade sa viaže na porušenie oznamovacej povinnosti po vzniku skupiny.
Hakoš preto podnikateľom odporúča myslieť už pri rozdeľovaní biznisu na to, či budú vedieť jeho ekonomický dôvod v budúcnosti preukázať: „Samotná existencia viacerých spoločností alebo podnikateľských foriem nie je problémom, pokiaľ je rozdelenie činností opodstatnené napríklad obchodnou stratégiou, riadením podnikateľského rizika alebo prirodzeným vývojom podnikania.“




 Tamara Mrázová
