Bežné zvyky pri sprchovaní ničia pokožku: Odborníci varujú pred známou chybou, ktorú denne robia tisíce ľudí

Penta Bank chce bonitným klientom pomáhať budovať majetok spojením investičnej expertízy, technológií a osobného bankára.
Zarábať viac ešte automaticky neznamená bohatnúť. Aj človek s príjmom 3 000 či 5 000 eur mesačne môže po rokoch zistiť, že si napriek nadštandardnému zárobku nevytvoril významnejší majetok. Rozdiel totiž často nie je v tom, koľko peňazí zarobíme, ale ako s nimi dokážeme pracovať.
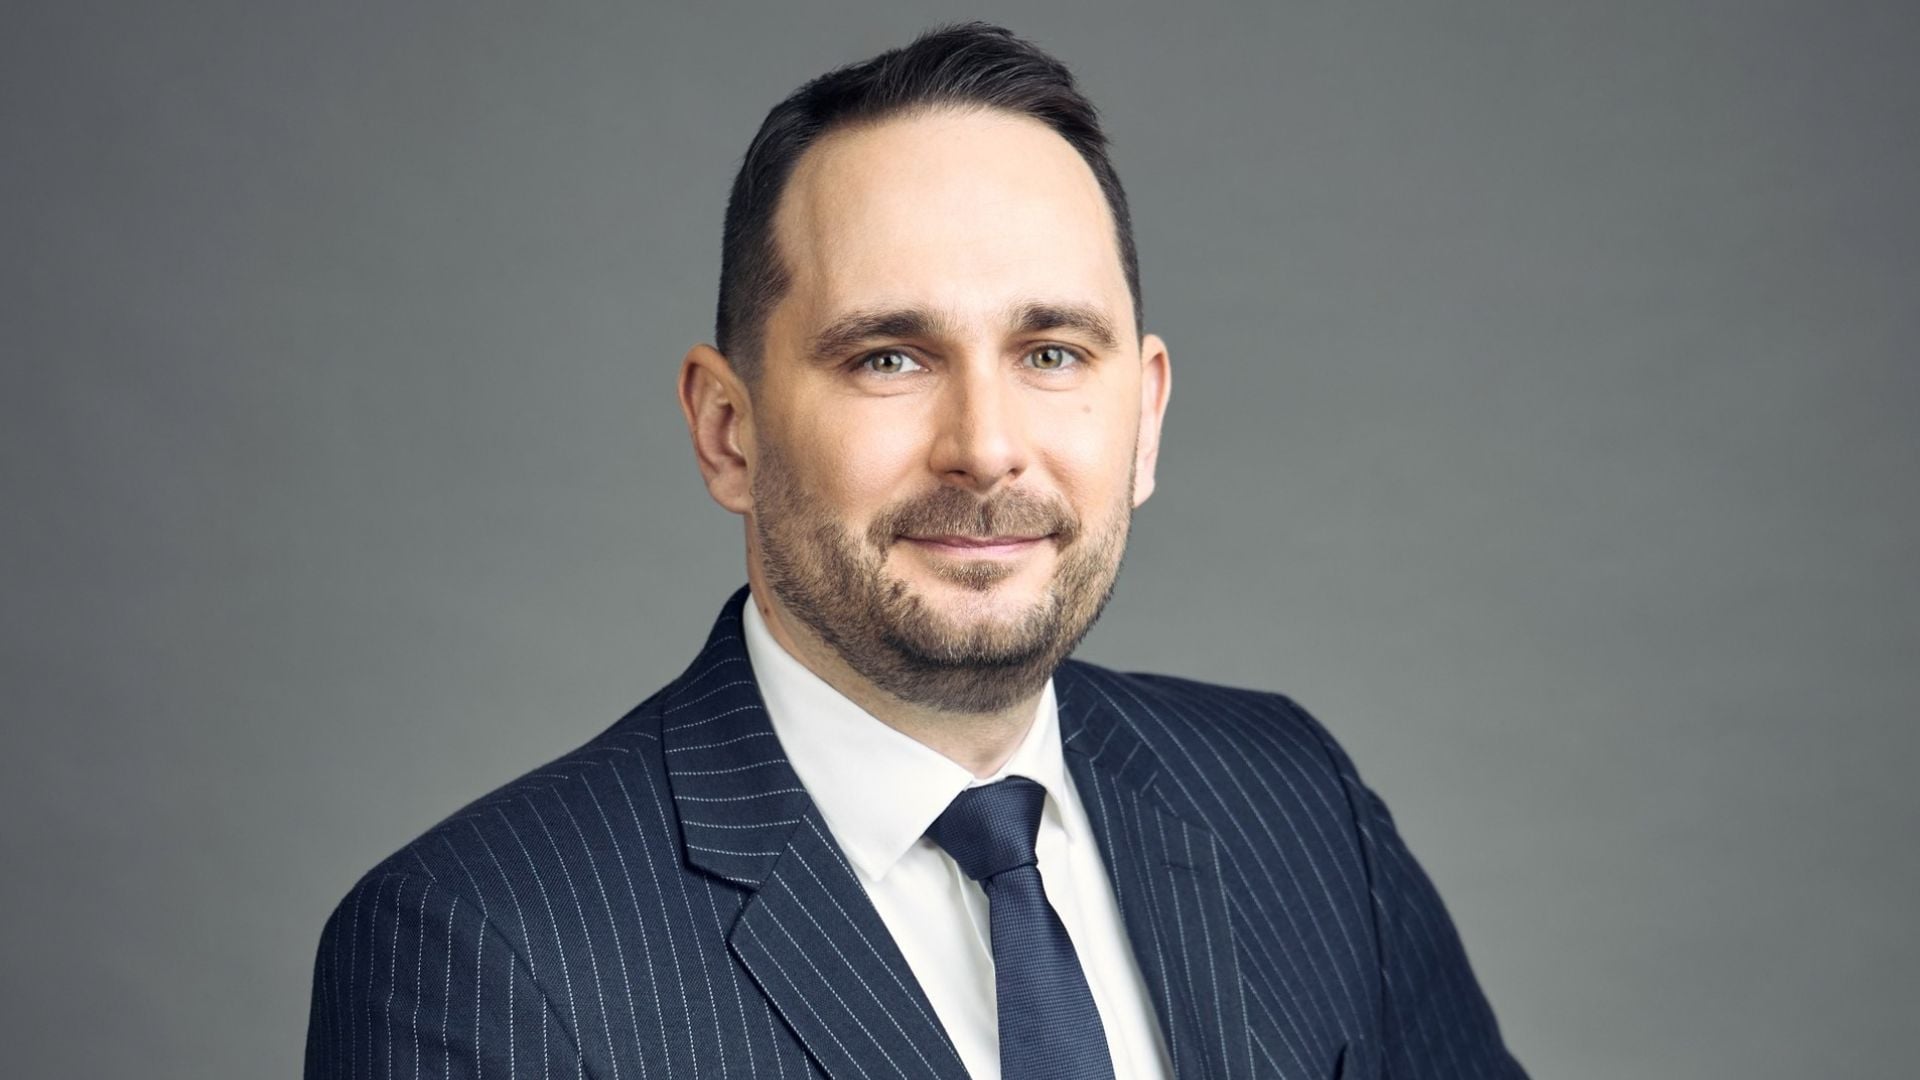
S Erikom Koňárom, Head of Sales & Distribution SK v Penta Bank, sme sa zhovárali o tom, kto patrí medzi takzvaných „Future Rich“, aké chyby robia ľudia s vysokými príjmami, kedy už dáva zmysel profesionálna správa majetku a o tom, prečo chce nová Penta Bank staviť na kombináciu technológií, investovania a osobného bankára.
Vysoký príjem a vysoký majetok sú dve rozdielne veci. Môžete zarábať 5 000 eur mesačne, ale ak s rastúcim príjmom rovnakým tempom rastie aj váš životný štandard, majetok si reálne nevytvárate.
Rozdiel podľa mňa robí najmä systematickosť. Človek, ktorý buduje majetok, vie, akú časť príjmu potrebuje na bežný život, akú chce držať ako rezervu a akú pravidelne investuje. Nemusí pritom neustále hľadať investíciu s najvyšším výnosom. Oveľa dôležitejšie je mať dlhodobý plán a držať sa ho.
U bonitnejších klientov navyše často vidíme, že majetok nevzniká iba z platu. Postupne ho tvoria investície, nehnuteľnosti, podnikanie alebo kombinácia viacerých aktív. Kľúčový rozdiel teda nie je len v tom, koľko človek zarobí, ale čo dokáže s peniazmi, ktoré mu zostanú, dlhodobo robiť.
Všetky tri situácie sa objavujú v praxi. Veľmi častým problémom je však absencia systému. Človek síce každý mesiac vytvára pomerne veľký prebytok, ale nemá jasne stanovené, čo s ním chce robiť.
Časť peňazí potom zostáva dlhodobo v hotovosti alebo na bežnom účte, investície vznikajú náhodne a jednotlivé produkty sa nakupujú bez pohľadu na majetok ako celok. Druhým extrémom môže byť prílišná koncentrácia – napríklad veľká časť majetku v nehnuteľnostiach alebo vo vlastnej firme.
A, samozrejme, existuje aj efekt rastúceho životného štandardu. S vyšším príjmom príde drahšie auto, bývanie či dovolenky a človek môže mať pri násobne vyššom príjme paradoxne rovnakú mieru úspor ako pred desiatimi rokmi. Preto považujem za rozumné rozdeliť majetok podľa účelu a horizontu – na likvidnú rezervu, stabilizačnú časť a dlhodobú rastovú časť.
Po odomknutí tiež získaš






 Tamara Mrázová
